中国珠宝首饰行业零售终端现状大揭密 基于《中国珠宝零售终端研究(全两册)》的深度洞察
《中国珠宝零售终端研究(全两册)》作为一部聚焦中国珠宝零售领域的权威著作,系统揭示了行业零售终端的现状、挑战与趋势。本文基于该书的核心研究成果,从终端规模、区域分布、渠道结构、运营模式、消费行为及未来趋势等维度,对中国珠宝首饰零售终端进行深度剖析,为行业从业者与研究者提供全面参考。
一、零售终端整体规模与增长态势
截至2023年,中国珠宝首饰零售终端总数超过12万家,市场规模突破8000亿元,年均复合增长率保持在5%-7%之间。终端数量增速放缓,但单店产出呈现分化:头部品牌单店年均销售额可达千万元以上,而中小品牌及独立门店普遍低于300万元。市场集中度持续提升,CR10(前十品牌市场占有率)已超过30%,周大福、老凤祥、周大生等品牌终端数量均突破4000家。
二、区域分布与层级差异
珠宝零售终端呈现“东密西疏、城强乡弱”的格局。华东、华南地区终端密度最高,占全国总量的45%以上;一线及新一线城市终端数量占比约30%,但贡献了55%的销售额。下沉市场(三线及以下城市)终端数量占比超50%,但单店效益较低,这得益于城镇化推进与消费升级,增速高于一二线城市。值得注意的是,县域市场正成为品牌扩张的新战场,周大福“新城镇计划”等策略已推动县级终端数量年增15%。
《中国珠宝零售终端研究》指出,区域差异不仅体现在数量上,更反映在品类结构上:一线城市钻石镶嵌类占比40%,而低线城市黄金饰品占比高达60%以上。
三、渠道结构与业态创新
传统渠道仍为主导,但多元化趋势明显:
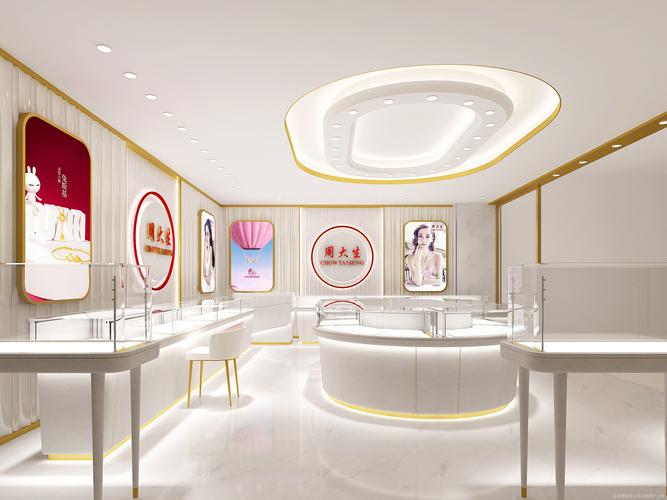
- 购物中心店:占比升至35%,成为品牌形象展示与流量入口,典型如周大福“艺术概念店”。
- 百货专柜:占比约30%,受百货业客流下滑影响,部分品牌主动优化撤柜。
- 街边独立店:占比25%,在低线城市及社区商业中仍具生命力,但面临租金与客流压力。
- 电商与直播:线上渠道占比已突破10%,直播带货成为新增长点,但客单价较低(平均500-2000元)。
《中国珠宝零售终端研究(全两册)》特别强调,全渠道融合(O2O)已成为终端升级的核心方向,如周大生通过“智慧门店”实现线上引流、线下体验。
四、运营模式与终端管理
终端运营呈现两极分化:头部品牌推行标准化管理,从选址模型、视觉陈列(VMD)到会员体系(如周大福“珠宝会”)形成闭环;中小品牌则依赖价格战与促销。调研显示,65%的终端门店已部署数字化工具(如CRM、智能库存),但仅20%实现数据驱动决策。
终端服务体验成为差异化关键:高端品牌增设定制区、VR试戴等体验模块,而大众品牌聚焦“终身免费清洗”等便民服务。值得注意的是,店员专业能力(如GIA认证)直接影响客单价,认证店员门店的钻石类销售转化率高出行业均值18%。
五、消费行为变迁与终端应对
新一代消费者(Z世代及千禧一代)推动终端变革:
- 个性化需求:定制珠宝终端数量年增25%,周大福“青春甜素”系列专柜覆盖80%门店。
- 场景化消费:婚嫁、悦己、投资保值需求三分天下,终端陈列随之调整,如老凤祥设立“婚嫁专区”。
- 价格敏感度提升:金价波动下,按克计价产品回归主流,终端促销频次增加。
《中国珠宝零售终端研究》指出,消费者对终端环境的期望值升高:80%的受访者认为“店铺设计”影响购买决策,70%关注售后服务(如回购、换款)。
六、挑战与未来趋势
当前终端面临三大挑战:金价高位抑制消费、同质化竞争加剧、租金与人工成本上升。对此,报告预测未来终端将朝以下方向演进:
- 小型化与社区化:100-200平米小店模式在低线城市扩张。
- 体验升级:增设DIY工坊、文化展厅等互动空间。
- 绿色与可持续发展:环保材质与 ethical sourcing(道德采购)成为终端宣传点。
- 智能化渗透:AI选款、虚拟试戴等技术普及率将超50%。
《中国珠宝零售终端研究(全两册)》通过详实数据与案例,勾勒出中国珠宝零售终端的复杂图景:规模增长与效益分化并存,渠道革新与运营短板共舞。终端竞争将从“数量扩张”转向“质量深耕”,唯有精准定位、体验优化与数字化赋能,方能在变局中赢得先机。
如若转载,请注明出处:http://www.hongmengtingjia.com/product/49.html
更新时间:2026-10-28 02:00:25